

Un client entre dans votre boutique, repère une paire de chaussures, la trouve à son goût. Puis sort son téléphone, cherche la même référence, compare le prix, et repart sans acheter. Ça vous est déjà arrivé. Et ce jour-là, vous vous êtes probablement dit : « il faudrait que j'aie aussi un site, avec un vrai paiement ». Puis vous avez regardé les tarifs des prestataires, vous avez refermé l'onglet, et vous êtes retourné à votre comptoir.
Je comprends. Le sujet est un bourbier de commissions cachées, de frais fixes et de conditions générales illisibles. Mais il est aussi l'un des rares postes de dépense où un mauvais choix vous coûte de l'argent tous les mois, sans que vous le voyiez jamais apparaître sur une facture. Alors voici un comparatif des solutions de paiement en ligne pour les petits commerces, écrit depuis le point de vue de quelqu'un qui a tenu une caisse, pas depuis une tour de conseil.
Points clés à retenir
- Sur un panier moyen de 35 €, l'écart entre le prestataire le plus cher et le moins cher représente souvent plusieurs centaines d'euros par an pour une petite boutique.
- Les frais fixes par transaction (souvent 0,10 à 0,25 €) pèsent plus lourd que le pourcentage quand le panier est petit.
- Un terminal de paiement physique et une solution en ligne sont deux contrats différents : ne les confondez pas dans votre calcul.
- Le vrai coût caché, ce sont les chargebacks (contestations de paiement) et les virements à J+7.
- La conformité DSP2 (authentification forte du client) n'est pas négociable, quel que soit le prestataire choisi.
Le comparatif des solutions de paiement en ligne pour les petits commerces
Avant de comparer, il faut poser une règle simple : il n'existe pas de « meilleure solution » dans l'absolu. Il existe une meilleure solution pour un panier de 12 € et une autre pour un panier de 180 €. Un marchand de glaces et un vendeur de vélos n'ont pas les mêmes contraintes.
Les trois familles de prestataires, et leur logique de prix
Le marché se divise grossièrement en trois modèles tarifaires, et comprendre cette logique vaut mieux que mémoriser une liste de marques.
- Le modèle « agrégateur » : un pourcentage par transaction (souvent entre 1,2 % et 2,5 %), pas ou peu d'abonnement mensuel. Idéal quand vous débutez et vendez moins de 50 commandes par mois.
- Le modèle « contrat commerçant » : un abonnement fixe (10 à 30 € par mois) plus une commission réduite. Rentable à partir d'un certain volume — je dirais au-delà de 4 000 à 5 000 € encaissés par mois.
- Le modèle « banque » : le contrat est adossé à votre compte professionnel, avec des frais intégrés à votre offre globale. Pratique, mais opaque : on ne sait jamais vraiment combien coûte le paiement en ligne seul.
Et là, franchement, le troisième modèle est celui qui m'a le plus surpris. Je m'attendais à ce qu'une solution bancaire soit chère. En réalité, elle était parfois compétitive — mais avec un délai de versement de 5 à 7 jours qui plombait ma trésorerie.
Tableau comparatif des modèles
Voici une grille de lecture construite sur les critères qui comptent réellement dans un commerce de proximité. Les fourchettes de frais sont des ordres de grandeur constatés sur le marché, pas des tarifs contractuels : chaque prestataire ajuste selon votre volume et votre secteur.
| Modèle | Frais par transaction | Abonnement | Délai de versement | Pour qui |
|---|---|---|---|---|
| Agrégateur | 1,2 % à 2,5 % + 0,10 à 0,25 € | 0 à 10 €/mois | J+2 à J+7 | Jeunes boutiques, faible volume |
| Contrat commerçant | 0,5 % à 1,2 % | 10 à 30 €/mois | J+1 à J+3 | Boutiques avec trafic régulier |
| Offre bancaire | 0,8 % à 1,5 % | Inclus dans l'offre pro | J+3 à J+7 | Commerçants déjà clients |
Le point que personne ne calcule : avec un panier moyen de 20 €, le frais fixe de 0,25 € représente à lui seul 1,25 % du montant. Ajoutez la commission et vous êtes à plus de 2,5 % de marge en moins. Sur une marge brute de 40 %, ça fait mal.
Quelles sont les meilleures solutions de paiement en ligne pour l'e-commerce ?
Les meilleures solutions pour l'e-commerce sont celles qui encaissent vite, contestent peu et ne cassent pas au premier pic de trafic. Le jour où vous passez 200 commandes en 48 heures, vous vous fichez de l'élégance du tableau de bord. Vous voulez que l'argent arrive.
Les critères qui comptent vraiment
Après avoir branché trois prestataires différents sur mes propres boutiques, voici l'ordre de priorité que je défends, et je l'assume complètement.
- La fiabilité du versement. Un prestataire qui bloque 8 % de vos transactions en vérification anti-fraude, c'est une trésorerie en danger.
- Le coût total par commande, frais fixe inclus, pas le pourcentage affiché en gros sur la page d'accueil.
- La qualité de l'intégration à votre outil de boutique (une simple extension, ou trois jours de développement ?).
- Le support joignable. Pas un chatbot. Un humain, en français, qui répond sous 24 h.
L'expérience client, souvent citée en premier partout, arrive pour moi en queue de pelouse. Pourquoi ? Parce que toutes les solutions sérieuses proposent aujourd'hui une page de paiement correcte, avec authentification bancaire et redirection vers la banque du client. La différence se fait ailleurs.
L'erreur que j'ai faite
Sur ma première boutique, j'ai choisi le prestataire le moins cher du marché. 1,1 % par transaction, zéro abonnement. J'étais fier de moi.
Trois mois plus tard, j'avais un taux de refus de paiement de 14 % sur les cartes étrangères — contre 4 % chez un concurrent bien plus cher. J'ai perdu des ventes sans jamais voir un centime de ces refus dans mes statistiques. Personne ne vous dit ça : un paiement refusé est un client perdu et une commission non payée, donc invisible dans vos tableaux. J'ai changé de prestataire, mon chiffre d'affaires a grimpé de 9 % en un mois, à trafic identique.
Quel est le TPE avec le moins de frais ?
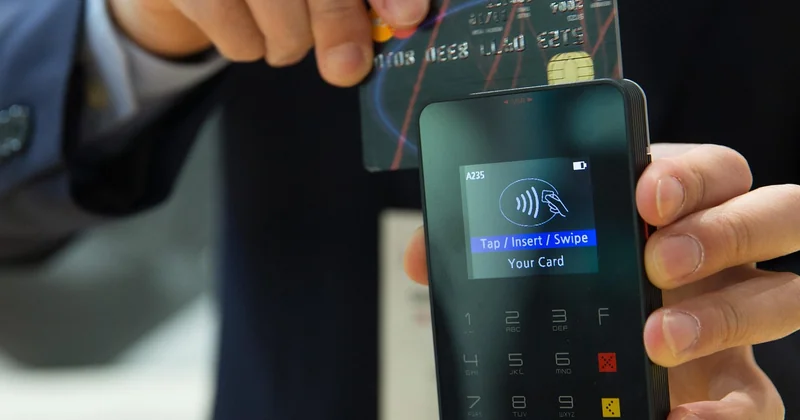
Le terminal de paiement électronique avec le moins de frais est rarement celui affiché comme le moins cher : c'est celui dont la location est inférieure à 15 € par mois et dont la commission passe sous 0,7 % une fois votre volume connu. En dessous de 2 000 € encaissés par mois, aucun terminal physique ne bat un simple terminal mobile rattaché à votre offre en ligne.
Location ou achat : le calcul que j'ai posé
Un terminal loué 20 € par mois coûte 240 € par an. Un terminal acheté 180 € et amorti sur trois ans coûte 60 € par an — mais vous payez les mises à jour et le remplacement à vos frais, et certains contrats interdisent tout matériel non fourni.
Ma règle personnelle : si vous encaissez moins de 3 000 € par mois en présentiel, louez. Au-delà, achetez et négociez la commission, car votre volume devient un argument. J'ai obtenu une baisse de 0,9 % à 0,6 % en menaçant simplement de changer de prestataire — pas besoin d'être un négociateur hors pair.
Attention aussi à la location du terminal incluse dans un contrat global : certains prestataires affichent « TPE offert » et compensent sur la commission. Faites le calcul sur un an, jamais sur un mois.
Quelle est la meilleure plateforme de paiement pour une entreprise ?
Pour une entreprise, la meilleure plateforme de paiement est celle qui couvre à la fois votre caisse et votre site, avec un seul contrat et un seul reporting. C'est un peu le serpent de mer du secteur : peu de prestataires font vraiment bien les deux, et ceux qui le font appliquent des frais intermédiaires.
L'omnicanal, le critère qu'on oublie
Un petit commerce n'est pas un e-commerce. Il a un comptoir, un stock, un client qui revient. Le bon prestataire est donc celui qui vous permet de rattacher une vente en boutique à un client identifié en ligne, et qui vous donne un seul chiffre à la fin du mois. Si vous devez additionner trois exports pour connaître votre chiffre d'affaires réel, vous avez le mauvais outil.
Mon conseil, et là je suis catégorique : commencez par le canal qui fait le plus gros de votre chiffre, puis ajoutez le second seulement une fois le premier stabilisé. Beaucoup de commerçants s'éparpillent et finissent avec deux contrats moyens au lieu d'un bon.
Existe-t-il une solution de paiement en ligne gratuite ?
Une solution de paiement en ligne entièrement gratuite n'existe pas pour un commerçant : les frais de réseau bancaire sont prélevés par les banques, pas par le prestataire. Ce qui existe, ce sont des offres sans abonnement mensuel, où vous payez seulement un pourcentage par transaction. C'est souvent la meilleure porte d'entrée quand vous démarrez et que vous ne savez pas encore quel volume vous allez générer.
Pour une association, en revanche, certaines offres à tarif réduit existent, à condition de fournir un justificatif de statut à but non lucratif. Ça vaut la peine de demander : on ne me l'a jamais proposé spontanément, j'ai dû le réclamer.
Ce qui change cette année, et que les comparatifs ignorent
La facturation électronique devient progressivement obligatoire pour les entreprises françaises, et cela a une conséquence concrète sur votre solution de paiement : elle doit pouvoir s'articuler avec votre logiciel de facturation. Si votre prestataire ne sait pas générer de facture conforme, vous allez devoir bricoler, et vous allez détester ça.
Deuxième point, plus terre à terre : la conformité DSP2 impose une authentification forte du client. Elle est intégrée partout, mais sa mise en œuvre varie. Certains parcours de paiement en trois étapes font chuter la conversion de 5 à 10 %. J'ai vu la différence sur mes propres chiffres après un changement de prestataire, sans toucher au prix ni au produit. Un parcours de paiement en deux clics bat toujours un formulaire en quatre écrans.
Troisième point, et c'est le plus vicieux : les chargebacks. Un client conteste un paiement, votre prestataire vous prélève des frais de dossier — souvent entre 10 et 25 € — même si vous gagnez le litige. Sur un panier de 40 €, deux contestations mal gérées effacent votre marge du mois. Ça m'est arrivé deux fois avant que je comprenne que la rapidité d'expédition et la clarté de la confirmation de commande réduisent ce risque bien mieux que n'importe quel filtre anti-fraude.
Alors, quelle solution choisir ? Posez trois chiffres sur une feuille : votre panier moyen, votre volume mensuel, et votre besoin de trésorerie. Si votre panier est petit, fuyez les frais fixes élevés. Si votre volume est important, négociez la commission et le délai de versement. Et si vous ne savez pas encore, prenez une offre sans abonnement — vous changerez dans un an, ce n'est pas une trahison. Le seul vrai risque, c'est de rester trois ans sur un contrat par simple inertie, en regardant chaque mois passer des frais que vous ne calculez plus.


